売却額がそのまま手元に残るわけではない
不動産を売却すると、査定額や成約価格がそのまま手元に入ると思われがちですが、実際には仲介手数料や税金などの費用が差し引かれます。この記事では、売却時に発生する主な費用を整理します。
仲介手数料
不動産会社に売却を仲介してもらった場合、成功報酬として支払うのが仲介手数料です。宅地建物取引業法により上限額が定められています。
通常の物件(400万円超)の場合
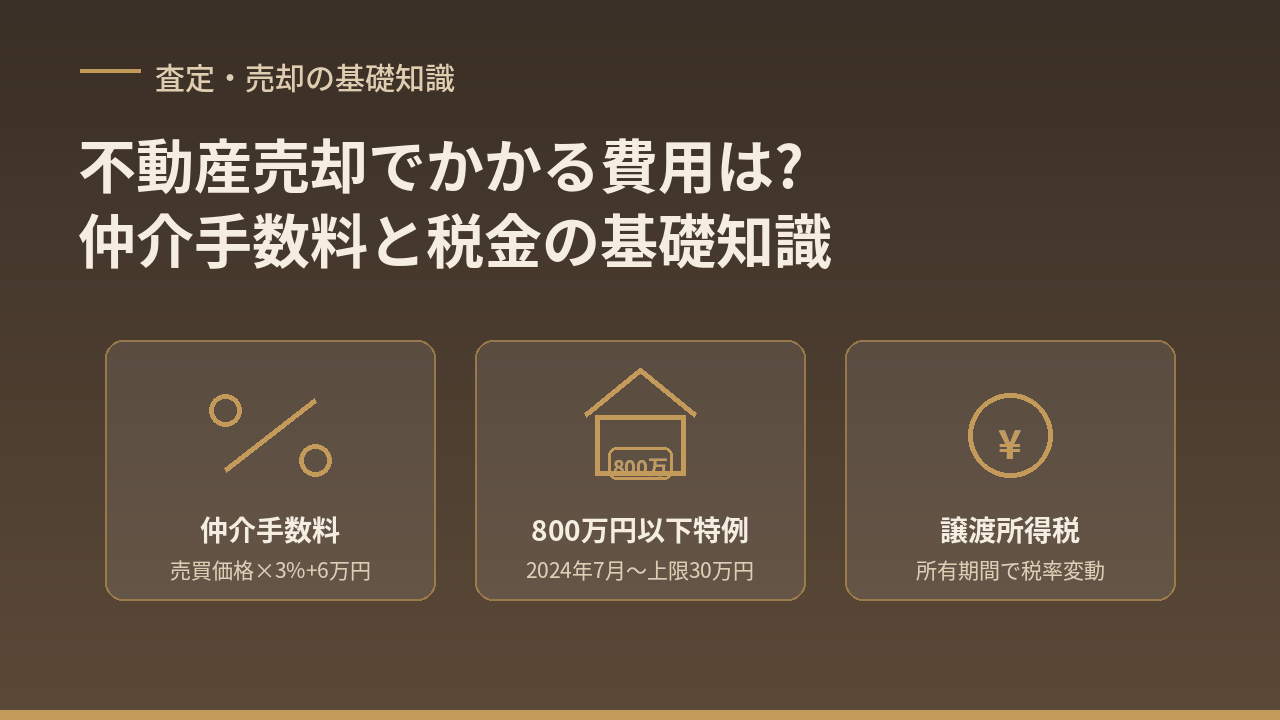
売買価格 × 3% + 6万円(+消費税)200万円以下・200万円超400万円以下の部分は、それぞれ異なる料率(5%・4%)で計算されますが、上記の速算式でまとめて算出できます。
空き家に関わる方に知っておいてほしい特例
2024年7月1日から、売買価格800万円以下の「低廉な空家等」については、仲介手数料の上限が一律30万円(+消費税)に引き上げられました。これは、空き家の売買では物件価格が低く、通常の料率では不動産会社の手数料が少額になりすぎ、積極的に取り扱ってもらいにくいという課題を背景にした制度改正です。
空き家の売却を検討している方にとっては直接関わる可能性が高い改正なので、契約前に、自分の物件がこの特例の対象になるか不動産会社に確認しておくとよいでしょう。
印紙税
不動産の売買契約書には印紙を貼付する必要があり、これを印紙税といいます。税額は契約書に記載された売買価格に応じて段階的に定められています。具体的な金額は、契約時に不動産会社や国税庁の資料で確認するのが確実です。
抵当権抹消登記費用
売却する不動産に住宅ローンの抵当権が設定されている場合、引き渡し前に抵当権の抹消登記が必要です。登録免許税に加え、司法書士に依頼する場合はその報酬も発生します。
譲渡所得税・住民税
売却によって利益(譲渡所得)が出た場合、その利益に対して譲渡所得税・住民税が課されます。譲渡所得は、単純な「売却額」ではなく、売却額から取得費(購入時の価格や諸費用)や譲渡費用(仲介手数料など)を差し引いた金額で計算されます。
税率は、所有期間が5年を超えるか(長期譲渡所得)、5年以下か(短期譲渡所得)によって異なり、短期譲渡の方が税率が高く設定されています。また、相続した空き家を売却する場合に使える特別控除(最大3,000万円)など、条件を満たせば税負担を軽減できる特例も存在します。詳しくは以下の記事もあわせてご覧ください。
税額の計算は個別の状況によって大きく変わるため、具体的な試算は税理士に相談することをおすすめします。
その他の諸費用
- 測量費:土地の境界が不明確な場合、測量が必要になることがあります
- 解体費用:更地にして売却する場合に発生します
- ハウスクリーニング費用:印象を良くするために依頼するケースがあります(必須ではありません)
まとめ
- 仲介手数料は「売買価格×3%+6万円」が上限の目安だが、800万円以下の物件は2024年7月から上限30万円の特例が適用される
- 印紙税、抵当権抹消登記費用なども売却時に発生する
- 利益が出た場合は譲渡所得税・住民税がかかり、所有期間によって税率が変わる
- 相続空き家には税制優遇の特例もあるため、該当するか事前に確認しておく価値がある
- 具体的な税額計算は、税理士への相談が確実
売却の全体的な流れについては、以下の記事もあわせてご覧ください。